TFR e pignoramento: quanto possono prendere i creditori se è in azienda, sul conto corrente o nel fondo pensione
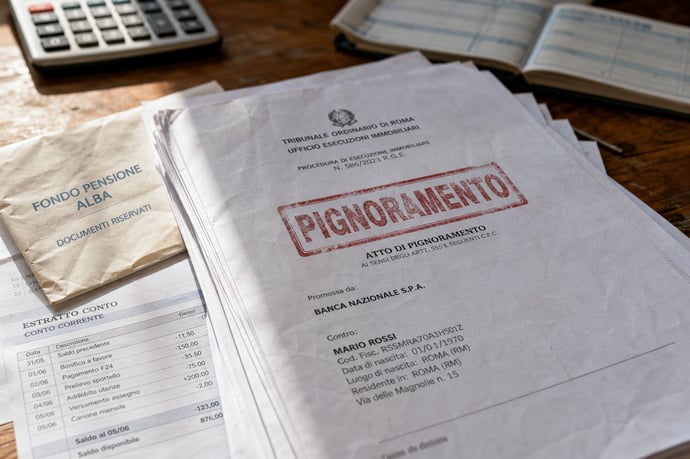
Il pignoramento del TFR può assumere forme diverse a seconda che avvenga presso l’azienda, l’INPS, su conto corrente o sia destinato al fondo pensione. Le regole, i limiti e le strategie di tutela.
Il destino delle somme accantonate a fine carriera può decidere la serenità degli anni a venire. Chi ha accumulato importi importanti, sa che errori di valutazione o scarsa informazione possono mettere in crisi risparmi decennali. In caso di pignoramenti, i rischi di perdita parziale o integrale sono concreti, specialmente a seguito delle ultime riforme in materia. Non basta sapere che il TFR rappresenta una tutela retributiva per il lavoratore: la natura dei crediti vantati dai terzi, il canale di pagamento e le normative aggiornate possono ribaltare lo scenario. Molti sottovalutano le conseguenze di una notifica di pignoramento con tempistiche sfavorevoli; il risultato può essere la perdita praticamente totale del capitale. Comprendere “dove” si trova il TFR e “quando” avviene l’azione esecutiva è decisivo per tutelare il proprio patrimonio.
Come funziona il pignoramento del TFR: regole, limiti e differenze tra azienda, INPS e accredito su conto corrente (anche solo anticipato)
Il quadro normativo che disciplina l'aggressione agli accantonamenti di fine rapporto è dettagliato dall'articolo 545 del codice di procedura civile e dalle più recenti interpretazioni della Corte di Cassazione. Le modalità di pignoramento variano significativamente a seconda che la somma sia ancora custodita dal datore di lavoro, gestita da INPS, o già trasferita su conto corrente sia in forma definitiva che come semplice anticipo
| Situazione | Quota pignorabile | Norma di riferimento |
| TFR in azienda o presso INPS | 1/5 per crediti ordinari, 1/3 per alimentari, fino al 50% per crediti tributari | Art. 545 c.p.c. |
| TFR accreditato su conto corrente (pignoramento prima o il giorno dell'accredito) | 1/5 della somma | Art. 545 c.p.c., Cass. 21431/2020 |
| TFR accreditato su conto (pignoramento dopo l’accredito) | Tutto ciò che eccede 3 volte l’assegno sociale | Art. 545 c.p.c., Modifiche Legge 2019 |
| TFR in fondo pensione | In linea di massima impignorabile | D.Lgs. 252/2005 |
Analizziamo i casi principali con dettaglio operativo.
- TFR ancora in azienda o presso INPS:
- 1/5 del totale (cioè il 20%) per crediti ordinari (banche, fornitori, finanziarie);
- 1/3 per crediti alimentari derivanti da sentenze o accordi su mantenimenti per coniugi o figli;
- Fino al 50% per crediti di natura tributaria (Agenzia delle Entrate Riscossione), con interpretazione restrittiva su questa quota massima.
Questa struttura garantisce un bilanciamento tra tutela del lavoratore e soddisfazione dei creditori.
- TFR accreditato su conto corrente:
- Se il pignoramento avviene prima oppure nello stesso giorno dell’accredito: vale ancora il limite di 1/5 del totale, come per i dipendenti in servizio.
- Se il pignoramento viene notificato dopo che il TFR è stato versato: si applica il limite del triplo dell’assegno sociale. Tutto l’eccedente è pignorabile integralmente. Considerando che l’assegno sociale 2026 è pari a 546,24 euro, la somma non aggredibile sarà di circa 1.638,72 euro. In presenza di versamenti TFR consistenti (ad esempio, 30.000 euro), il rischio di perdita supera il 90% se la procedura scatta il giorno dopo l’accredito.
| Scenario | Esempio |
| Accredito di 30.000 euro, pignoramento il giorno dopo | Somma protetta: 1.638,72 euro; 28.361,28 euro aggredibili |
- Alcuni errori ricorrenti:
- Sottovalutare l’apertura di un conto dedicato esclusivamente al TFR;
- Confondere le tempistiche rilevanti per la protezione delle somme;
- Ritardare la richiesta di informazioni alla banca a seguito della notifica di pignoramento;
- Ignorare i limiti posti dalle nuove soglie dell’assegno sociale aggiornate annualmente.
TFR nel fondo pensione: protezione legale, rischi e strategie per tutelare il capitale
Le nuove regole introdotte a luglio 2026 amplificano il meccanismo della previdenza complementare: dal silenzio-assenso automatico al rafforzamento degli obblighi informativi per le aziende. Il trattamento di fine rapporto versato in un fondo pensione gode, per disposizione espressa dell’art. 12 del D. Lgs. 252/2005, della piena impignorabilità fino al riscatto o all’erogazione della prestazione. Le somme sono patrimonio autonomo e separato, senza possibilità di aggressione da parte dei creditori personali del dipendente.
Solo per i crediti alimentari si apre una deroga: il tribunale può disporre con espresso provvedimento l’attacco al fondo pensione nei limiti della necessità.
Questa architettura normativa nasce proprio per garantire che la finalizzazione previdenziale dell’accantonamento non venga frustrata da eventi successivi. Scegliere la destinazione del TFR è oggi ancora più strategico:
- Dal 1° luglio 2026 i nuovi assunti nel settore privato hanno 60 giorni per operare la scelta, dopo di che scatta l’adesione automatica al fondo pensione contrattuale o residuale (ad esempio Fondo Cometa);
- Il silenzio coincide con il conferimento al fondo pensionistico collettivo maggioritario o, in assenza, a quello individuato nazionalmente;
- Il lavoratore può comunque revocare l’adesione automatica nei primi due mesi e optare per altre soluzioni (versamento in azienda o altro fondo);
- Le decisioni sono tutelate da nuove FAQ ministeriali per maggiore trasparenza.
Cosa fare per massimizzare protezione e vantaggi?
- Prediligere il mantenimento del TFR nel fondo pensione in presenza di esposizioni debitorie rilevanti;
- Valutare con attenzione i costi e la storicità dei rendimenti del fondo selezionato;
- Monitorare le riforme sui minimi di contribuzione a carico del lavoratore nei casi di retribuzioni inferiori alla soglia dell’assegno sociale;
- Richiedere e conservare l’informativa aziendale al momento dell’assunzione per capire il destino previdenziale automatico della propria posizione;
- Considerare che la scelta di aderire al fondo pensione è (ad oggi) irrevocabile, mentre il mantenimento in azienda può sempre essere modificato in seguito.
- Non effettuare riscatti anticipati per saldare esposizioni personali;
- Richiedere consulenza preventiva in caso di procedure esecutive già in corso o prevedibili;
- Mantenere aggiornato il quadro normativo di riferimento. specie sulle soglie dell’assegno sociale e sulle modalità di adesione ai fondi;
- Favorire la trasparenza con i datori di lavoro in merito agli obblighi di informativa, anche in caso di cambio d’impiego nel settore privato.
Leggi anche
- TFR e pignoramento: quanto possono prendere i creditori se è in azienda, sul conto corrente o nel fondo pensione
- TFR nel fondo pensione, rende di più ma non per tutti: i casi in cui conviene tenerlo in azienda
- TFR nel fondo pensione o in azienda: il comparto azionario ha reso il doppio nel decennio ma non conviene sempre
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra