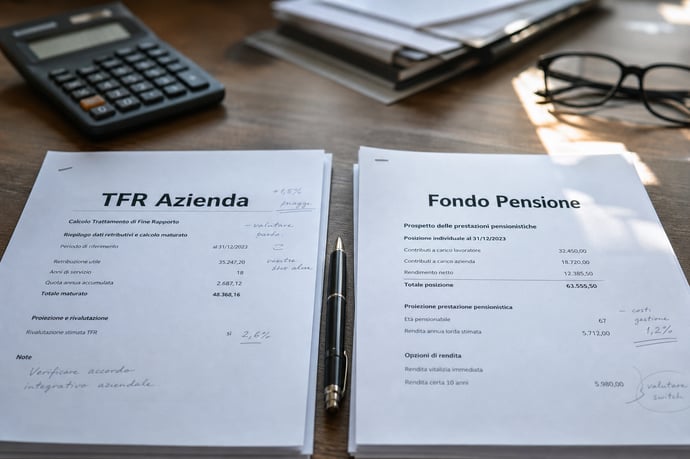
Negli ultimi dieci anni i fondi pensione azionari hanno registrato rendimenti notevolmente superiori rispetto al TFR lasciato in azienda, ma la scelta migliore dipende da diversi fattori: benefici fiscali, prospettive individuali e casi in cui il fondo pensione non è vantaggioso.
Il panorama della previdenza sta cambiando rapidamente: dal primo luglio i neoassunti nel settore privato sono chiamati, entro 60 giorni, a prendere una decisione che può incidere profondamente sulla loro futura sicurezza economica. Negli ultimi anni, l’equilibrio tra TFR in azienda e su un fondo pensione si è spostato, aprendo vantaggi e rischi che nessuno può più permettersi di ignorare. Non scegliere in tempo comporta l’adesione automatica al fondo indicato dal contratto collettivo, una conseguenza che molti valutano solo a posteriori.
Capire qual è l’opzione più vantaggiosa oggi non è solo una questione di rendimenti, ma di bilanciamento tra rischio, fiscalità e accesso al capitale: un errore nella scelta potrebbe valere decine di migliaia di euro a fine carriera. I dati COVIP 2026 mostrano che, se da un lato il comparto azionario ha garantito negli ultimi dieci anni rendimenti doppi rispetto alla semplice rivalutazione in azienda, dall’altro scegliere senza un’analisi attenta può esporre a rischi e costi spesso sottovalutati.
La pressione inflattiva, l’incertezza sulle pensioni pubbliche e la nuova normativa impongono una valutazione consapevole: decidere ora significa determinare le proprie garanzie economiche per i prossimi decenni. È necessario quindi considerare ogni aspetto, dai numeri ai meccanismi fiscali, prima di conferire il proprio TFR in un fondo pensione o mantenerlo in azienda.
TFR in azienda o fondo pensione: rendimenti, fiscalità e calcoli concreti
Comprendere la reale convenienza fra le diverse opzioni richiede un’analisi dettagliata e numerica. A differenza di scelte superficiali, per decidere se destinare il proprio Tfr in un fondo pensione o lasciarlo in azienda, è fondamentale basarsi su dati, simulazioni e lo studio approfondito di ciascun aspetto: rendimento storico, fiscalità, costi, accessibilità e contributi aggiuntivi.
I numeri che contano: rendimento e rivalutazione
- TFR accantonato in azienda: la rivalutazione è calcolata tramite una formula fissa: 1,5% annuo + 75% dell’inflazione ISTAT. Con l’inflazione media al 2%, si ottiene un rendimento lordo del 3%, pari a circa 2,49% netto dopo la tassazione al 17% sui rendimenti.
- Fondi pensione: la scelta del comparto determina il rendimento. I dati più recenti indicano tassi medi netti annui per il comparto bilanciato attorno al 3,5%-4,5%, mentre il comparto azionario ha registrato nel decennio 7,5%-10%. Tuttavia, questi valori appaiono solo su orizzonti temporali lunghi, associati a volatilità superiore.
- Tassazione del TFR in azienda: l’imposta segue normalmente l’aliquota IRPEF media degli ultimi cinque anni (25-30%).
- Tassazione prestazione fondo pensione: aliquota agevolata, dal 15% che scende progressivamente allo 0,3% per anno oltre il 15°, fino al minimo del 9% dopo 35 anni. Questo rende la soluzione fondo pensione più efficiente nel lungo periodo.
- Deducibilità contributi: fino a 5.300 euro annui sottraibili dal reddito, diminuendo l’imponibile fiscale.
- Contributo del datore di lavoro: la partecipazione ad un fondo pensione, prevista dal contratto collettivo di molti settori, comporta un versamento extra da parte dell’azienda che incrementa il capitale accumulato (opportunità assente lasciando il TFR in azienda).
| TFR in azienda | Fondo pensione bilanciato | Fondo pensione azionario | |
| Rendimento medio netto ipotizzato | 2,49% | 4% | 6% |
| Durata simulata | 30 anni | 30 anni | 30 anni |
| Capitale finale (RAL 28.000€)* | ~50.200€ | ~75.000€ | ~105.000€ |
La differenza potenziale accumulata nel tempo può arrivare fino a 50.000 euro tra il mantenimento in azienda e il comparto azionario.
I costi dei fondi pensione
- Commissioni di gestione: oscillano dallo 0,1% annuo nei fondi negoziali (legati al contratto collettivo) fino al 2% nei PIP assicurativi e fondi aperti.
- Altre spese: adesione, uscita, trasferimento tra fondi; generalmente molto inferiori nei fondi di categoria rispetto a quelli individuali.
- Risparmiare anche solo uno 0,5% di costi annui per 30 anni può significare decine di migliaia di euro in più a fine percorso.
Focus: errori comuni e suggerimenti pratici
- Analizzare sempre il proprio orizzonte temporale (anni mancanti alla pensione) prima di scegliere un comparto più rischioso e redditizio.
- Considerare il contributo extra del datore di lavoro come parte integrante della retribuzione differita.
- Non trascurare i costi: anche differenze minime incideranno sul montante finale.
- Monitorare le condizioni fiscali mutabili nel tempo: le normative potrebbero evolversi incidendo su convenienza relativa.
Quando e perché il fondo pensione non conviene: come scegliere consapevolmente
L’adozione acritica di una soluzione può risultare svantaggiosa nei casi non standard. È essenziale riconoscere le situazioni in cui la previdenza integrativa non rappresenta la migliore alternativa. Ecco i casi tipici dove serve maggiore attenzione:- L’orizzonte temporale è limitato: soggetti che si avvicinano alla pensione (oltre 55 anni) hanno pochi anni per recuperare una volatilità negativa nei comparti azionari o godere a pieno delle agevolazioni fiscali.
- Redditi molto bassi: il vantaggio della deducibilità fiscale perde d’importanza con aliquote IRPEF inferiori al 23%; la tassazione separata del TFR in azienda può risultare più leggera, e i contributi nel fondo rischiano di essere di entità troppo bassa, vanificando parte dei benefici.
- Necessità di liquidità nel breve termine: il TFR presso il datore di lavoro può essere richiesto come anticipo in misura più ampia e con minori vincoli rispetto ai fondi pensione, specie per cause non gravi o progetti personali.
- Dipendenti di aziende con meno di 50 addetti: questo segmento può trovarsi con il TFR ancora gestito dall’azienda, senza conferimento automatico nel Fondo di Tesoreria INPS né nei fondi pensione, con minore portabilità tra comparti e opzioni.
- Irreversibilità della scelta: dopo i 60 giorni il passaggio al fondo è definitivo, mentre restando in azienda si mantiene la facoltà di aderire in futuro.
I comparti dei fondi pensione si distinguono per rischio-rendimento:
- Garantito: predilige sicurezza e capitale protetto, rendimento basso, utile avvicinandosi al pensionamento.
- Obbligazionario: esposizione limitata al mercato azionario, volatilità contenuta, rendimento intermedio.
- Bilanciato: mix equilibrato tra attività azionarie e obbligazionarie, adatto per un orizzonte temporale di medio-lungo termine.
- Azionario: punta sulla crescita di lungo periodo, volatilità elevata, massimizza il rendimento solo con “resistenza” nei periodi negativi.
Comparto azionario nei fondi pensione: vantaggi, rischi e quando conviene investire il TFR
All’interno dei fondi pensione negoziali, aperti o individuali, il comparto azionario si presenta come la soluzione orientata alla crescita di lungo periodo. Sottoscrivere questa linea d’investimento significa allocare il proprio TFR in strumenti con una quota preponderante di azioni, sia italiane sia estere, e partecipare così all’andamento dei principali mercati, spesso riuscendo ad ottenere notevoli rendimenti, come accaduto nell'ultimo decennio.- Tra i principali vantaggi associati a questa scelta si annoverano:
- Crescita potenziale elevata nel lungo termine: storicamente, i mercati azionari hanno offerto ritorni superiori rispetto ad altre classi di attivo come obbligazioni o titoli di Stato, specialmente su orizzonti pluriennali. Questo favorisce un’accumulazione più rapida del capitale previdenziale.
- Capitale investito e diversificato: I fondi azionari all’interno dei fondi pensione adottano strategie diversificate, riducendo il rischio legato al singolo titolo o settore. Una buona diversificazione permette di attenuare l’impatto delle turbolenze di mercato.
- Possibilità di beneficiare dei contributi del datore di lavoro: Nel caso dei fondi pensione negoziali, il lavoratore che versa contributi aggiuntivi oltre al TFR può accedere a conferimenti aggiuntivi dell’azienda. Questo si aggiunge alla potenziale crescita derivante dall’investimento azionario.
Conviene scegliere la linea azionaria? Questa opzione tende ad essere preferibile per chi:
- Ha molti anni davanti al pensionamento: il tempo aiuta a superare i periodi negativi e a compensare la volatilità con le fasi positive del ciclo azionario.
- Possiede una maggiore propensione al rischio: coloro che non si lasciano intimorire dalle oscillazioni e sono consapevoli dei meccanismi dei mercati finanziari possono affrontare meglio le possibili perdite temporanee.
- Mira a una crescita reale del capitale, anche in presenza di inflazione elevata: l’azionario offre opportunità di incremento reale del potere d’acquisto, non solo di mera protezione dall’inflazione.
|
Età lavoratore |
Orizzonte temporale |
Comparto suggerito |
|
- 20-35 anni |
20-40 anni |
Azionario (alta crescita, rischio elevato) |
|
36-50 anni |
10-24 anni |
Bilanciato/Azionario (rischio misto) |
|
Oltre 51 anni |
<10 anni |
Obbligazionario/Garantito (basso rischio) |
Oltre all’età, la situazione personale va sempre considerata: eventuali altri risparmi, il livello di sicurezza economica e la presenza o meno di ulteriori tutele.
Inoltre, chi opta per il comparto azionario può in qualsiasi momento richiedere lo switch verso linee più prudenti, nel rispetto delle policy del fondo.
Il comparto azionario rappresenta, dunque, una leva importante per chi privilegia la potenzialità di crescita nel tempo e dispone della pazienza e della tolleranza necessarie alle oscillazioni del mercato.
Quando non conviene scegliere il comparto azionario: alternative e profili di rischio
La scelta della linea azionaria nei fondi pensione non conviene sempre Esistono numerose condizioni per cui indirizzare il TFR verso questa opzione potrebbe non essere coerente con gli obiettivi o le esigenze personali.
Principali scenari in cui valutare alternative al comparto azionario:
- Orizzonte temporale breve: se mancano pochi anni al pensionamento, la possibilità di recuperare eventuali perdite di mercato sono limitate. In questi casi, comparti garantiti o obbligazionari consentono di preservare il capitale dalla volatilità.
- Bassa tolleranza al rischio: chi preferisce una crescita più stabile, priva di oscillazioni, trova nella linea prudente una maggiore tranquillità psicologica.
- Situazione finanziaria incerta: la presenza di debiti, instabilità lavorativa o la mancanza di un adeguato patrimonio di riserva suggerisce di limitare l’esposizione ai mercati azionari.
- Obiettivo di conservazione del capitale: chi ha già accumulato un patrimonio significativo ed è soggetto a un rischio previdenziale ridotto può preferire alternative meno volatili, orientate alla protezione piuttosto che all’accrescimento.
Le alternative nel sistema dei fondi pensione sono molteplici:
- Comparto garantito: protegge il capitale investito, con una crescita contenuta ma senza rischio di perdita nominale.
- Comparto obbligazionario: predilige titoli di Stato e strumenti a basso rischio, ideale per chi cerca stabilità e moderata crescita.
- Comparto bilanciato: mixa azioni e obbligazioni, bilanciando rendimento e rischio in modo flessibile.
Check-list per una scelta consapevole
- Verificare quanto tempo manca al pensionamento: più anni ci sono, meglio si tollera il rischio dei mercati.
- Analizzare le proprie esigenze di liquidità: prevedere se serviranno anticipi è decisivo.
- Stimare il proprio carico fiscale attuale e futuro: il vantaggio della deducibilità cresce per chi ha redditi medi o alti.
- Utilizzare simulazioni e portali informativi (COVIP, Ministero del Lavoro) per comprendere costi e regole aggiornate.
Leggi anche
- TFR nel fondo pensione o in azienda: il comparto azionario ha reso il doppio nel decennio ma non conviene sempre
- TFR e fondo pensione, dal 1° luglio hai solo 60 giorni per decidere: ecco cosa rischi se non scegli
- TFR automatico, tassa pacchi extra-UE, pignoramento lampo e IRPEF al 33%: le 4 novità fiscali al via a luglio 2026



Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra