Crolla il prezzo del latte, le conseguenze per aziende e consumatori mentre si cercano soluzioni
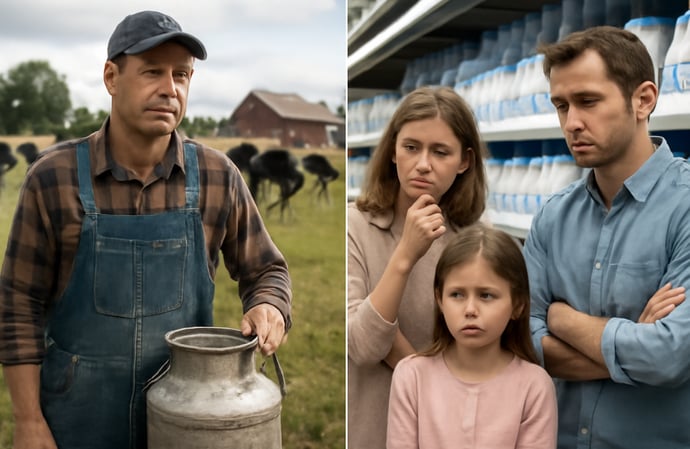
Il recente crollo del prezzo del latte coinvolge l'intera filiera, dalle aziende agricole ai consumatori. Analizziamo le cause di questa crisi, tra dinamiche di mercato ed eccedenze, e le possibili soluzioni per il settore.
Nei recenti mesi, la filiera lattiero-casearia italiana sta attraversando una fase di marcata instabilità, frutto di una serie di fattori che stanno mettendo a dura prova produttori, trasformatori e acquirenti. L’abbassamento delle quotazioni del latte ha assunto velocità e proporzioni tali da generare una situazione di allarme tra gli addetti ai lavori e crescente preoccupazione tra i consumatori. I produttori italiani, che fino a poco tempo fa godevano di prezzi sostenibili, si trovano ora di fronte a margini ridotti ai minimi storici. Allo stesso tempo, le famiglie notano che, nonostante il prezzo alla stalla scenda, la diminuzione nei punti vendita non è altrettanto rapida o evidente, evidenziando così una percezione di disequilibrio lungo l'intera catena.
Questo contesto penalizza in particolare le aziende zootecniche di piccola e media dimensione, storicamente pilastro dei territori rurali e dei distretti caseari a indicazione geografica. Gli effetti si estendono anche all’industria della trasformazione, coinvolta in una dinamica di mercato che rende difficile la programmazione e la valorizzazione delle eccellenze. Sullo sfondo, il comparto è chiamato a cercare risposte rapide e coordinate, mentre le associazioni di categoria e le istituzioni tentano di individuare percorsi comuni per sostenere il settore.
L’impatto della crisi non si limita all’economia, ma si riflette anche sulla sostenibilità sociale e ambientale di intere aree rurali, dove il latte rappresenta un volano occupazionale e un presidio contro lo spopolamento. In questo scenario, le ricerche di soluzioni strutturali appaiono sempre più necessarie per tutelare l’equilibrio tra le esigenze degli allevatori, della filiera e dei cittadini, al fine di restituire stabilità e trasparenza nel rapporto tra produzione, distribuzione e consumo.
Le ragioni del crollo dei prezzi del latte: eccedenze, mercato e dinamiche europee
La drastica contrazione delle quotazioni è direttamente riconducibile a una serie di fattori concatenati, che coinvolgono sia il sistema produttivo nazionale sia quello continentale. Gli ultimi dati sulle contrattazioni spot evidenziano quotazioni intorno ai 48 euro per quintale, valore molto inferiore ai livelli registrati un anno fa, quando il latte raggiungeva i 68 euro per quintale. Questa flessione non è limitata all’Italia: anche in Francia e Germania i prezzi sono crollati rispettivamente a meno di 37 e poco più di 38 euro per quintale.
Le cause principali di questa situazione possono essere dettagliate nei seguenti punti:
- Sovrapproduzione: Negli ultimi anni, i prezzi favorevoli hanno incentivato un aumento della produzione a livello europeo e nazionale. Il risultato è un marcato surplus di offerta che, in assenza di una controbilanciata crescita dei consumi, ha spinto i prezzi verso il basso.
- Andamento dei consumi: Si osserva una progressiva diminuzione della domanda, dovuta sia alla contrazione del potere d’acquisto delle famiglie, sia al cambiamento delle abitudini alimentari. In particolare, il calo nella richiesta di latte fresco sfuso e di alcuni derivati ha aggravato la pressione sull’offerta.
- Influenza del mercato europeo: L’allineamento delle dinamiche di prezzo tra Italia e altri grandi produttori europei, come Germania e Francia, amplifica l’instabilità. Le esportazioni tedesche, tornate vigorose dopo la rimozione di alcune restrizioni sanitarie, hanno incrementato la disponibilità di eccedenze, incidendo anche sul mercato italiano.
- Concorrenza internazionale: Le importazioni a basso costo da Paesi extra-UE acuiscono le tensioni sul prezzo nazionale, penalizzando ulteriormente gli allevatori italiani nella capacità di competere e investire sulla qualità.
Le eccedenze, specie nei mesi invernali, rappresentano un elemento di squilibrio ulteriore. L’Italia, sostanzialmente autosufficiente, si ritrova con una capacità produttiva superiore alla domanda nei periodi di punta, e ciò contribuisce ad aumentare la fragilità del sistema. In questa cornice, gli strumenti comunitari e le proposte di gestione delle scorte tornano prepotentemente alla ribalta come opzioni da vagliare a livello istituzionale e di filiera.
Le ripercussioni sulla filiera: conseguenze per produttori, filiera e consumatori e le soluzioni proposte
L’attuale fase ribassista ha scatenato una serie di reazioni a catena sulla filiera lattiero-casearia, generando conseguenze eterogenee che investono ogni attore, dagli allevatori fino al consumatore finale. In primo luogo, gli allevatori subiscono le ripercussioni più tangibili: costi di produzione che spesso superano i ricavi, incremento del rischio di chiusura delle stalle e una forte incertezza sul futuro degli investimenti.
Le principali organizzazioni agricole – rappresentate al recente Tavolo latte presso il Ministero dell’Agricoltura – hanno evidenziato come la caduta dei prezzi alla stalla non sia bilanciata da una proporzionale riduzione dei prezzi al dettaglio. Questo fenomeno alimenta un senso di sproporzione nella distribuzione del valore lungo la catena, con ricadute sia sulla redditività delle aziende agricole sia sulla percezione di equità da parte dei consumatori. Le difficoltà si amplificano per le realtà non legate alla produzione di formaggi DOP e IGP, che attualmente fanno registrare una maggiore resistenza alla crisi grazie a canali protetti da accordi e marchi di qualità.
Nel dettaglio, le principali conseguenze per ciascun attore della filiera sono:
- Produttori: Soffrono di margini negativi, con esiti che spaziano dalla riduzione delle mandrie alla cessazione dell’attività. La sostenibilità economica delle aziende rischia di essere compromessa nel breve e medio termine, motivo per cui cresce l’urgenza di un intervento coordinato.
- Industria di trasformazione: Si trova costretta a rivedere la propria programmazione e a ridurre gli investimenti, specialmente nei segmenti meno tutelati.
- Consumatori: Percepiscono uno scollamento tra l’andamento dei prezzi alla stalla e il costo del latte sugli scaffali, con un conseguente danno di fiducia verso i meccanismi di determinazione dei prezzi.
- Occupazione e tenuta sociale: Il ridimensionamento aziendale comporta effetti negativi sul tessuto rurale, acutizzando il fenomeno dello spopolamento e la perdita di posti di lavoro diretti e indiretti.
- Patti di filiera: L’appello delle maggiori organizzazioni – come Cia, Copagri, Legacoop, Confagricoltura –è di siglare intese multilivello in grado di coinvolgere tutti gli attori produttivi e distributivi, con l’obiettivo di share value ed equa distribuzione degli oneri e delle opportunità lungo la catena. In tal senso, il rilancio di strumenti come l’OCM Latte e il rafforzamento del ruolo delle Organizzazioni di Produttori (Op) sono considerati prioritari.
- Gestione delle eccedenze: Numerose sigle propongono meccanismi di doppio prezzo: uno per il latte base, concordato sulla media produttiva dell’anno precedente, e uno inferiore per i volumi eccedenti, in modo da disincentivare surplus che aggravano la crisi.
- Riduzione volontaria della produzione: Il dibattito si estende a livello europeo, con richieste alla Commissione UE per premiare chi decide di ridurre la produzione in periodi di eccesso offerta, e penalizzare chi invece continua ad aumentare nonostante il surplus.
- Interventi sociali e promozionali: Tra le strategie di contenimento spicca la destinazione delle eccedenze a favore delle fasce fragili della popolazione (aiuti agli indigenti) e programmi scolastici, nonché campagne per stimolare il consumo di latte e frenare le azioni di discredito verso il settore.
- Valorizzazione dei prodotti di qualità: Il segmento dei formaggi a DOP e IGP emerge come caso di resilienza, dimostrando come l’aggregazione e la certificazione contribuiscano a proteggere il valore dalla volatilità di mercato.
- Sostegno alla sostenibilità e alla programmazione: Gli operatori reputano indispensabile attivare politiche di sostegno per la riconversione aziendale e per l’innovazione, in modo da mantenere competitività in un contesto dinamico ma esposto a crisi sistemiche.
| Elemento della filiera | Conseguenza principale | Soluzione proposta |
| Allevatori | Margini in perdita, rischio cessazione attività | Patti di filiera, doppio prezzo, incentivi Ue |
| Industria | Instabilità, riduzione investimenti | Accordi programmatici, sostegno Promozione |
| Consumatori | Prezzi poco trasparenti, ridotta fiducia | Campagne informazione, supervisione contratti |
| Territorio | Perdita occupazionale, rischio spopolamento | Valorizzazione DOP/IGP, incentivi alla sostenibilità |
L’intera filiera richiede dunque, oltre all’intervento immediato, politiche lungimiranti e strategie condivise che accompagnino la transizione del settore.
Leggi anche
- Crolla il prezzo del latte, le conseguenze per aziende e consumatori mentre si cercano soluzioni
- Dicembre, rincaro prezzi su tutto. Di quanto aumentano in media prezzi aerei, treni, carburanti e alimentari quest'anno
- Le famose zuppe Campbell's fatte con carne stampata in 3D: le dichiarazioni di un dirigente e la smentita dell'azienda



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra