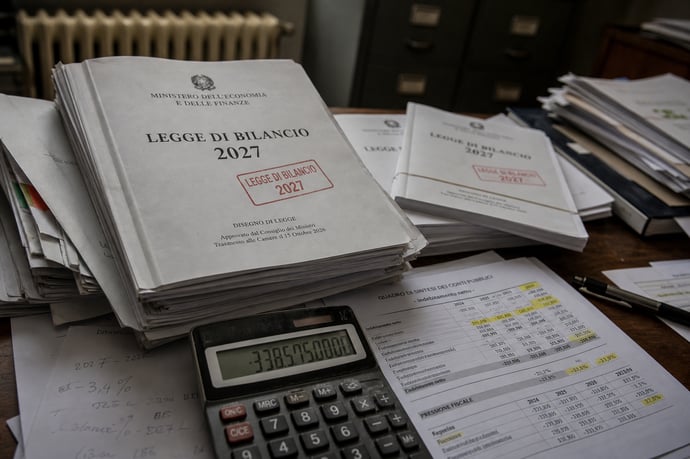
La Manovra Finanziaria 2027 si delinea tra sfide cruciali: da nuovo taglio dell'Irpef e delle tasse, a riforma delle pensioni, misure su lavoro e casa. Un quadro complesso di cambiamenti che influenzeranno famiglie, giovani e stabilità dei conti pubblici.
Il cantiere della Legge di Bilancio 2027 si è ufficialmente aperto, ponendo l’Italia davanti a una serie di incognite finanziarie e sociali. Il Governo lavora a quella che sarà la manovra più attesa e politicamente rilevante dell’attuale legislatura, ponendo sul tavolo misure che promettono di incidere in modo diretto su stipendi, pensioni e accesso alla casa. Le prime anticipazioni raccolte ad agosto svelano un clima di tensione tra esigenze di consenso, fragilità dei conti pubblici e richieste di Bruxelles. Serve urgenza: tra settembre e ottobre si giocheranno le vere partite su deficit pubblico e margini di spesa, chiamando il Governo a scelte di equilibrio che peseranno sia sulle tasche dei cittadini sia sulla reputazione internazionale dell’Italia.
Stando ai primi dossier accennati dai tecnici e dalle forze della maggioranza, il cuore delle proposte riguarda il sollievo fiscale al ceto medio ed il destino delle pensioni. Sullo sfondo, si muovono questioni chiave:
- la tenuta del rapporto deficit/PIL e la possibile richiesta di nuova flessibilità all’Unione europea;
- la sostenibilità dei grandi capitoli (sanità, energia, sicurezza);
- il rinnovo delle misure di incentivazione per giovani, donne, partite IVA e mercato immobiliare.
- La copertura finanziaria delle riforme è legata anche all’esito della verifica del deficit 2025 il 22 settembre e agli orientamenti che emergeranno dal Documento programmatico di bilancio atteso per il 15 ottobre.
- Paradigmi di rigore e sostegno “elettoralmente spendibile” devono trovare una sintesi credibile.
Focus sulla riforma fiscale: taglio Irpef, pensioni e detrazioni fiscali
La discussione più accesa è quella sul nuovo assetto fiscale. In particolare, la nuova riduzione dell’aliquota IRPEF rappresenta la misura simbolo: un intervento che interessa circa 3,3 milioni di contribuenti e ha effetti diretti non solo sulle loro buste paga, ma anche sull’equilibrio dei conti pubblici. L’obiettivo annunciato è spostare il secondo scaglione IRPEF dal limite attuale di 50.000 a 60.000 euro, estendendo così il 33% anche a chi dichiara redditi superiori ai 50.000 euro senza mutare l’aliquota massima del 43% oltre i 60.000 euro.
Dal punto di vista tecnico, il taglio produce un risparmio fiscale progressivo:
- Per chi guadagna tra 51.000 e 60.000 euro, l’abbattimento d’imposta si colloca fra i 100 e i 1.000 euro annui, a seconda delle specifiche fasce;
- Il beneficio massimo di 1.000 euro resta costante anche per chi ha redditi oltre 60.000 euro, dato il funzionamento a scaglioni dell’imposta;
- Secondo le simulazioni fornite dalle fonti ministeriali, l’impatto atteso a regime ha un costo stimato in 2,7-3 miliardi di euro all’anno.
| Fascia di reddito | Vantaggio fiscale stimato |
| 51.000 € | 100 € |
| 55.000 € | 500 € |
| 60.000 € e oltre | 1.000 € |
Tuttavia, l’esecutivo valuta anche misure “di sterilizzazione” per evitare che i redditi molto alti (sopra i 200.000 euro) godano di un vantaggio proporzionalmente eccessivo, replicando l’esperienza già vista nella Manovra Finanziaria 2026, dove al di sopra di determinati redditi le detrazioni sono state gradualmente ridotte.
Un nodo centrale riguarda le coperture: la sostenibilità dei tagli all’IRPEF è infatti affidata a una riduzione delle “tax expenditures”, ovvero oltre 600 voci tra detrazioni, deduzioni e crediti d’imposta oggi vigenti:
- La revisione delle agevolazioni fiscali rischia di impattare su categorie fragili: dal sostegno ai disabili agli incentivi per studenti e famiglie numerose.
- Per ogni beneficio aggiunto occorre individuare aree di risparmio o tagli selettivi, creando inevitabili tensioni tra ministeri e all’interno della maggioranza.
Il dossier pensioni si annuncia tutt’altro che semplice. In assenza di cambiamenti normativi, l’età di vecchiaia dal 2027 salirà di 3 mesi (67 anni e 3 mesi), mentre l’anzianità contributiva richiesta agli uomini raggiungerà 43 anni e 1 mese. Le ipotesi di anticipare l’uscita dal lavoro restano in campo, ma solo con meccanismi penalizzanti (per esempio, “Quota 41” flessibile con taglio del 2% annuo). Questa rigidità è motivata dal peso delle coperture: intervenire sul sistema costerebbe fino a 3 miliardi l’anno, imponendo scelte selettive o rinvii tecnici.
Pensioni minime: allo studio la necessità di rinnovare la rivalutazione straordinaria in scadenza a fine 2026. Se nulla venisse approvato, dal 2027 rimarrebbe solo la rivalutazione ordinaria all’inflazione, con rischi di perdita del potere d’acquisto per oltre 2,6 milioni di beneficiari. Gli equilibri politici e finanziari decideranno l’estensione o meno della misura.
Altre misure fiscali in discussione:
- Proroga della tassazione agevolata al 5% sugli aumenti di stipendio legati ai rinnovi dei contratti collettivi;
- Allargamento della flat tax incrementale per i lavoratori autonomi e partite IVA;
- Riduzione selettiva dei tributi minori come il bollo auto, con ipotesi di rimodulazione per favorire veicoli meno inquinanti.
Lavoro, giovani, casa e stabilità dei conti: tutte le altre misure in discussione
Le anticipazioni sulla manovra evidenziano che il reale impatto economico e sociale delle misure dipende non solo dal capitolo fiscale. La bozza allo studio coinvolge infatti una serie di strumenti di sostegno complementari.
Mercato del lavoro: il Governo mira a favorire occupazione stabile per giovani e donne, rinnovando il pacchetto di agevolazioni varato negli ultimi anni. Il Decreto 1° Maggio ha già messo sul piatto, per il triennio successivo, più di 930 milioni di euro per:
- Esoneri contributivi fino a 500 euro al mese (650 nelle regioni della ZES Unica Sud) per under 35 assunti a tempo indeterminato;
- Bonus rafforzati per la trasformazione dei rapporti di lavoro a termine in contratti stabili;
- Incentivi fino a 800 euro per l’assunzione di donne, con durata che varia in base al profilo di svantaggio.
- proroga dell’imposta sostitutiva al 5% sugli aumenti salariali da rinnovo contrattuale;
- rafforzamento ulteriore delle agevolazioni fiscali su premi di produzione e indennità speciali per lavoratori nei settori turismo e somministrazione (con aliquote agevolate fino al 15%).
Stabilità dei conti pubblici: la Legge di Bilancio dovrà garantire il rispetto dei vincoli UE. Per l’anno successivo pesano due voci consolidate:
- impegni aggiuntivi su difesa e sicurezza energetica, per un valore complessivo di 36 miliardi in tre anni;
- coperture limitate ad una stima di PIL in crescita dello 0,9% (UPB 2026), con margini di flessibilità da negoziare con Bruxelles.
| Settore | Risorse richieste | Risorse realistiche |
| Sanità | 5 miliardi | 2-3 miliardi |
| Difesa ed energia | 36 miliardi (3 anni) | in corso trattative UE |
| Pensioni anticipate | fino a 3 miliardi | da calibrare |
| Case giovani | copertura mirata | limitata |
Le prospettive di Forza Italia e degli autonomi: attenzione a richieste come l’estensione della flat tax incrementale, il cashback sanitario e la revisione del bollo auto in direzione di una maggiore sostenibilità ambientale. Molte di queste misure sono tuttavia affidate alla disponibilità di risorse residue e alla convergenza politica nell’ultimo tratto della legislatura.
Cosa fare concretamente? I cittadini interessati dal dibattito sulle prime scelte oggetto della manovra finanziaria 2027 dovrebbero:
- Seguire gli aggiornamenti istituzionali sulle soglie di reddito e le detrazioni selezionate;
- Valutare simulazioni personalizzate del risparmio fiscale e della propria posizione contributiva per non incorrere in errori di aspettativa;
- Pianificare eventuali scelte di pensionamento o di investimento immobiliare considerando solo norme effettivamente approvate.
Leggi anche
- Manovra Finanziaria 2027, dal taglio delle tasse alle pensioni, dal lavoro alla casa: i primi 9 punti usciti finora
- Rimborso IRPEF in busta paga o nella dichiarazione successiva: cosa conviene davvero in caso di incapienza 730
- Accise giù di 17 centesimi sul gasolio, ma in arrivo una tassa su vino e superalcolici: ecco cosa cambia nel conto

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra