Monopattini, targhe sì e assicurazioni no e c'è un motivo ben preciso dietro la scelta della maggioranza utilizzatori
Sui monopattini la targa convince più dell’assicurazione: tra costi, responsabilità civile, regole di guida, casco e differenze tra sharing e mezzi privati, ecco cosa cambia per i proprietari.
Dal 16 luglio 2026 anche i monopattini elettrici devono avere una polizza di responsabilità civile verso terzi. Il contrassegno identificativo, invece, era già obbligatorio dal 16 maggio 2026. La differenza che ha portato molti proprietari privati ad accettare più facilmente la cosiddetta targa, rispetto all’assicurazione, è soprattutto economica: il contrassegno costa 8,66 euro, a cui possono aggiungersi alcuni oneri amministrativi; la polizza comporta invece una spesa ricorrente, che può partire da poche decine di euro e aumentare sensibilmente con le garanzie aggiuntive.
Il contrasto è soltanto apparente. Le due misure hanno scopi diversi. Il contrassegno collega il monopattino al proprietario e rende il mezzo riconoscibile; l’RC trasferisce invece a una compagnia assicurativa il rischio economico dei danni causati a terzi. Chi usa il monopattino ogni giorno può considerare ragionevole il costo di questa protezione. Per chi lo prende soltanto ogni tanto, il premio annuale è stato percepito per lungo tempo come eccessivo rispetto al numero effettivo degli spostamenti.
Il contrassegno identifica il monopattino
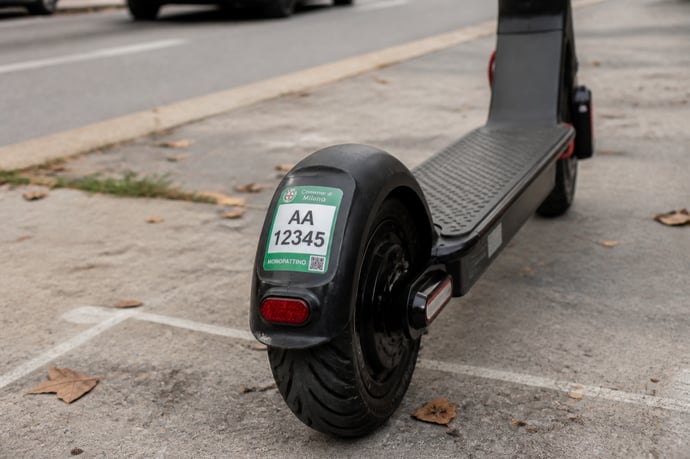
La legge 25 novembre 2024, n. 177 ha introdotto per i proprietari dei monopattini a propulsione prevalentemente elettrica l’obbligo di richiedere un contrassegno identificativo adesivo, plastificato e non rimovibile. Nel linguaggio comune si parla di targa o targhino. La definizione, però, non va interpretata alla lettera: il contrassegno non equivale alla targa di un’automobile e non comporta l’immatricolazione del monopattino come autoveicolo.
Il contrassegno è personale e non può essere trasferito. Deve restare visibile sul mezzo. Il decreto del Ministero delle infrastrutture e dei trasporti del 27 giugno 2025 indica come posizione preferibile la parte centrale del parafango posteriore, quando disponibile; in alternativa, può essere applicato nella zona anteriore del piantone dello sterzo, a un’altezza dal suolo compresa tra 20 centimetri e 1,20 metri.
Il prezzo di vendita fissato dal decreto ministeriale 6 ottobre 2025, n. 250, è pari a 8,66 euro per ciascun contrassegno. Al momento della richiesta possono aggiungersi l’imposta di bollo e i diritti di motorizzazione. Chi si rivolge a uno studio di consulenza automobilistica deve considerare anche il costo del servizio richiesto dall’intermediario.
La procedura si svolge sulla piattaforma telematica del Ministero delle infrastrutture e dei trasporti e prevede il pagamento tramite PagoPA. Il ritiro può essere effettuato presso gli uffici competenti della Motorizzazione civile oppure tramite gli studi di consulenza abilitati, in base alle modalità disponibili per la pratica.
Il primo motivo riguarda la differenza di costo tra i due obblighi
La spiegazione più immediata di questo divario risiede nella struttura stessa dei due costi. Il targhino comporta una spesa una tantum, contenuta e definita: circa 35 euro tra imposta di bollo, diritti amministrativi e produzione del contrassegno, secondo le stime più citate, con alcune fonti che indicano cifre leggermente superiori tra 80 e 120 euro comprensive di gestione della pratica. Una volta ottenuto, non richiede ulteriori esborsi. L'assicurazione RC, al contrario, è un costo ricorrente, da rinnovare ogni anno, e i prezzi effettivamente praticati dal mercato si sono rivelati ben più alti delle stime iniziali di 25-60 euro annui. Test telefonici condotti presso agenzie di Bologna, Milano e Roma hanno rilevato preventivi compresi tra 30 e 450 euro, con casi documentati in provincia di Ravenna che superano i 300 euro annui. Per molti utenti, il calcolo economico penalizza nettamente la seconda scelta.
Il secondo motivo è un collo di bottiglia tecnico e burocratico
C'è poi un ostacolo strutturale che riguarda l'ordine stesso delle procedure. Per stipulare la polizza è necessario possedere già il codice del contrassegno identificativo, che va inserito obbligatoriamente al momento dell'acquisto della copertura. Chi non ha ancora ricevuto fisicamente il targhino, complici i ritardi nell'attivazione della piattaforma telematica ministeriale, si trova quindi nell'impossibilità pratica di procedere, anche volendo. Questo meccanismo a cascata spiega perché, anche tra chi si è già messo in regola con la targa, una parte consistente non sia ancora riuscita a completare il secondo passaggio.
Il terzo motivo riguarda le conseguenze reali di chi viene fermato
Un elemento meno discusso, ma determinante nella scelta degli utenti, riguarda la severità effettiva delle sanzioni. Le multe previste per chi circola senza targa o senza assicurazione vanno da 100 a 400 euro, riducibili a 70 euro con pagamento entro cinque giorni. Tuttavia, secondo quanto chiarito dal Ministero dell'Interno con una circolare del dicembre 2024, la sola mancanza di assicurazione non comporta il sequestro amministrativo del mezzo, poiché la norma non richiama l'articolo 193 del Codice della Strada applicato agli altri veicoli. A questo si aggiunge una difficoltà oggettiva nei controlli su strada: il contrassegno misura appena 5 per 6 centimetri, è difficile da identificare a distanza, e il monopattino, essendo classificato come velocipede, non dispone di un numero di telaio che permetta un riscontro immediato da parte delle forze dell'ordine. Il rischio concreto di essere fermati e sanzionati per mancanza di assicurazione risulta quindi, nella percezione degli utenti, sensibilmente più basso rispetto a quello legato all'assenza di targa.
Il quarto motivo riguarda le difficoltà delle stesse compagnie assicurative
Anche il lato dell'offerta ha contribuito a rallentare l'adesione. Le compagnie hanno dovuto costruire da zero un prodotto assicurativo specifico per i monopattini, adeguando sistemi informatici e modelli di calcolo del rischio in tempi molto stretti. Il collegamento tra le banche dati della Motorizzazione e quelle dell'Ania non era ancora pienamente operativo al momento dell'entrata in vigore dell'obbligo, generando ulteriore incertezza sui prezzi e sulle coperture realmente disponibili. Il risultato è un mercato assicurativo ancora poco maturo, con tariffe disomogenee da agenzia ad agenzia, che non invoglia chi ha già affrontato la spesa e la burocrazia della targa a sostenere un secondo costo percepito come sproporzionato rispetto al rischio.
La legge 177 del 2024 aveva già previsto l’obbligo di assicurazione per la responsabilità civile dei monopattini a propulsione prevalentemente elettrica. L’entrata a regime è stata separata da quella del contrassegno perché il sistema doveva collegare la piattaforma della Motorizzazione, la banca dati delle coperture e i sistemi informatici delle imprese assicuratrici.
Il termine inizialmente associato all’introduzione del contrassegno è stato rinviato. La circolare congiunta del Ministero delle imprese e del made in Italy e del Ministero delle infrastrutture e dei trasporti ha stabilito nel 16 luglio 2026 la data dalla quale le compagnie devono offrire le polizze RC Auto dedicate ai monopattini.
Da quel momento, per circolare legalmente, il mezzo deve avere il contrassegno visibile e una copertura assicurativa valida. La polizza deve essere collegata al codice del contrassegno. Non è sufficiente, da sola, una generica assicurazione del capofamiglia né una copertura per la responsabilità civile privata, a meno che il prodotto rispetti espressamente i requisiti richiesti per la RC Auto del monopattino.
Le FAQ del Ministero delle imprese e del made in Italy hanno fornito chiarimenti sul funzionamento delle piattaforme informatiche, sui massimali minimi, sull’intestazione della copertura e sul diritto di rivalsa. L’assicurazione riguarda i danni causati a terzi durante la circolazione. Non coincide automaticamente con una polizza per gli infortuni del conducente e non copre di per sé i danni subiti dal monopattino.
Quanto costa tra targa e polizza
Il confronto tra le due spese spiega perché il contrassegno sia stato considerato un adempimento meno pesante. Il suo prezzo ufficiale è fissato dal decreto ministeriale. Per le polizze, invece, non esiste un importo nazionale uguale per tutti: il premio cambia in funzione della compagnia, del profilo del conducente, delle garanzie richieste, della durata, della franchigia e delle modalità di utilizzo:
| Adempimento o copertura | Costo o caratteristica | Funzione principale |
| Contrassegno identificativo | 8,66 euro nel 2025, oltre agli oneri amministrativi previsti | Collegare il mezzo al proprietario |
| Polizza RC base | Circa 35-55 euro annui come stima diffusa nel 2026 | Risarcire i danni a terzi |
| Polizza con garanzie aggiuntive | Può arrivare a circa 150 euro annui nel 2026 | Ampliare la tutela oltre la sola RC |
Le stime diffuse nel 2026 da associazioni dei consumatori e operatori del settore collocano una copertura base in una fascia orientativa tra 35 e 55 euro all’anno. Con le garanzie accessorie, il premio può arrivare a circa 150 euro annui. Non è un tariffario imposto dalla legge: il preventivo concreto può risultare più basso oppure più alto.
Tra le coperture aggiuntive possono comparire l’infortunio del conducente, la tutela legale, l’assistenza, il furto e i danni accidentali al mezzo. Sono protezioni diverse dal minimo obbligatorio. La RC interviene per i danni provocati ai terzi; le altre garanzie riguardano situazioni differenti e fanno aumentare il premio.
Leggi anche
- Monopattini, targhe sì e assicurazioni no e c'è un motivo ben preciso dietro la scelta della maggioranza utilizzatori
- Nuove regole sui monopattini: il bilancio dopo 4 mesi nuova normativa tra infrazioni, controlli e comportamenti
- Previsti alluvioni, nubifragi, grandini in autunno: le reali coperture delle assicurazioni per la casa e Rc auto e come migliorarle
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra