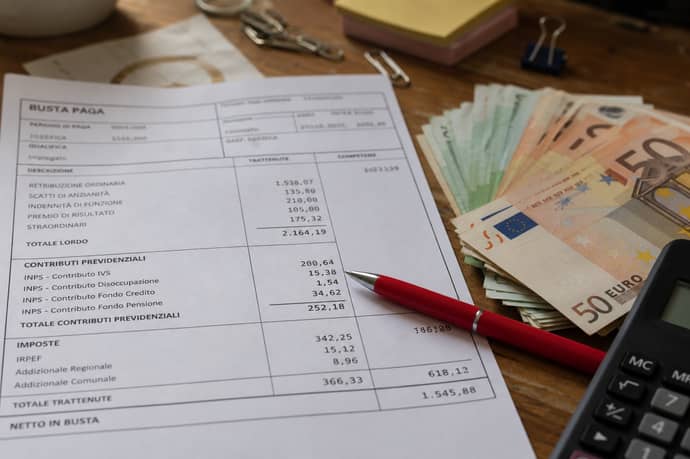
Cosa accadrebbe se i contributi pensionistici restassero propri invece di essere versati all’Inps? Come funziona attualmente il sistema e, grazie a simulazioni e dati storici, immaginiamo scenari alternativi concreti.
Il 33% di ogni stipendio lordo "scompare" ogni mese dalle buste paga italiane, e per molti lavoratori la domanda spontanea sorge: "cosa accadrebbe se quei soldi restassero davvero a disposizione personale?". La risposta sorprende e apre scenari che pochi hanno il coraggio di analizzare in modo diretto. In Italia, per ogni busta paga da 2.000 euro lordi, oltre 7.920 euro l’anno confluiscono all’istituto previdenziale: in una carriera di 35 anni, significa superare i 277.000 euro trasferiti senza poterli vedere né gestire in prima persona.
Sembra un automatismo inevitabile, ma alle spalle c’è un compromesso enorme che definisce i limiti finanziari della vecchiaia. Dietro i numeri compaiono domande che molti italiani non si fanno mai: qual è il vero "costo" della copertura previdenziale? Se quei contributi fossero accumulati su un portafoglio personale piuttosto che versati all'INPS, quale sarebbe il bilancio finale? Oggi, il sistema a ripartizione trasferisce una parte significativa del costo del lavoro dallo stipendio individuale al fondo pubblico previdenziale. A fronte di tale sacrificio, resta poco chiaro, e troppo spesso sottovalutato, cosa effettivamente si riceva alla pensione e quale potrebbe essere l’alternativa.
In un clima di incertezza sulle pensioni future e un sistema redistributivo che cambia regole e parametri ad ogni stagione, riflettere su quanto "vale" ogni euro accantonato e sulle opportunità perse quando il flusso dei contributi non resta produttivo nelle mani del singolo, diventa essenziale per chi vuole governare il proprio futuro.
Come funziona oggi il sistema: contributi versati, pensioni erogate e confronto con un ipotetico conto personale
Per comprendere davvero il significato dei contributi previdenziali, bisogna distinguere tra quanto versa il lavoratore e ciò che il sistema restituisce, prima di valutare se un conto personale alternativo potrebbe, almeno sulla carta, offrire di più.
Aliquote contributive: quanto si paga davvero?
Nella situazione attuale, su uno stipendio lordo di 2.000 euro mensili, vengono effettivamente prelevati due "canali" di contributi:
- Quota dipendente, visibile in busta: il 9,19% del lordo, ossia circa 2.206 euro l’anno
- Quota “invisibile” a carico del datore: il 23,81%, cioè 5.714 euro l’anno
Cosa restituisce il sistema previdenziale italiano?
Nel sistema vigente con calcolo della pensione contributivo (in vigore per chi ha iniziato a lavorare dopo il 1995), la pensione dipende dalla somma dei contributi realmente accantonati e dalla crescita media del montante previdenziale, rivalutato annualmente in base a parametri Istat. L’INPS trasforma la "dote" accumulata in una rendita vitalizia applicando coefficienti che dipendono dall’età al momento della pensione.
- Il tasso di sostituzione (rapporto tra pensione e stipendio medio) negli ultimi decenni oscilla tra il 60% e il 65% per i lavoratori "puri contributivi".
- Un dipendente con salario lordo di 2.000 euro/mese (circa 1.400 netti) può attualmente attendersi una pensione netta INPS tra i 1.000 e i 1.100 euro mensili.
Errore comune: molti pensano che il “patrimonio previdenziale” personale resti da qualche parte a loro nome. In realtà il sistema è a ripartizione: i contributi di oggi pagano le pensioni di chi è già in quiescenza, non vengono accantonati su un fondo individuale.
| Riepilogo contributivo (lavoratore tipo, 2.000€ lordi mensili, 35 anni): | |
| Totale versamenti complessivi | 277.200 € |
| Pensione stimata in 15 anni | ca. 195.000 € |
| Saldo "virtuale" rispetto a versamenti | -82.200 € |
Confronto: come cambierebbe il risultato se i soldi restassero al lavoratore?
La domanda si fa interessante quando si ipotizza che la stessa somma lasciata "in gestione personale" venga investita sul mercato per decenni.
La simulazione: quanto si otterrebbe investendo i contributi e cosa insegnano i dati storici, i modelli stranieri e la realtà italiana
Ipotesi di investimento privato: cosa riservano 35 anni di capitale investito regolarmente?
Se si suppone che soltanto la quota "visibile" in busta paga (9,19%), pari a 2.206 euro l’anno, venga investita su un portafoglio a rendimento medio annuo del 5% (ipotesi prudente per un mix azionario/obbligazionario globale), dopo 35 anni il capitale accumulato sarebbe attorno ai 191.000 euro.
- Se invece si investisse tutto il 33% (7.920 euro l’anno, pari al totale "costo reale" versamento previdenziale), il montante contributivo finale lieviterebbe fino a circa 687.000 euro dopo 35 anni, sempre considerando un rendimento medio annuo del 5%.
- Applicando la regola del 4% (ossia prelevando ogni anno il 4% del capitale accumulato per non intaccare mai il patrimonio), si otterrebbe una rendita mensile di circa 2.200 euro vita natural durante.
- Il confronto con la pensione INPS stimata (1.000-1.100 euro netti) evidenzia una differenza di almeno +1.100 euro al mese a favore dell'investimento individuale, mantenendo intatto il capitale.
| Rendita teorica accumulo personale | Oltre 2.200 €/mese (regola 4%) |
| Pensione INPS stimata | 1.000-1.100 €/mese |
L’INPS, invece, fornisce un rendimento “implicito” molto più basso secondo numerosi studi: oscillante tra l’1,5% e il 2% reale medio annuo, ben distante dai benchmark finanziari internazionali.
Perché il confronto non è mai completamente neutro?
Il sistema INPS non è solo una pensione:
- Include coperture obbligatorie: invalidità, pensioni ai superstiti, maternità, cassa integrazione
- È profondamente redistributivo: chi ha carriere discontinue o salari bassi ottiene un assegno proporzionalmente superiore rispetto ai versamenti
- Cerca di garantire un pavimento sociale che una gestione privata pura, esposta ai mercati, non assicura (soprattutto in caso di "rischio timing")
- La platea che ha beneficiato del sistema retributivo pre-1995 ha ricevuto assegni spesso molto più generosi dei versamenti, ma il conto complessivo lo pagano oggi i lavoratori attivi.
Esempi di soluzioni straniere offrono ulteriori spunti:
- Svezia: vige un modello misto dove parte dei contributi confluisce su un conto individuale che può essere investito autonomamente. Il rendimento – e il rischio – è sulle spalle del lavoratore.
- Cile: sistema centrato, dal 1981, sulla capitalizzazione individuale, in seguito parzialmente modificato per aumentare la copertura dei redditi bassi.
- Olanda: combinazione di pensione base pubblica e fondi pensionistici occupazionali obbligatori, gestiti collettivamente e tra i più robusti e trasparenti d’Europa.
- Italia: modello a ripartizione puro, con uno squilibrio marcato tra numero di pensionati e lavoratori, e poca capitalizzazione privata.
Leggi anche
- Quanti soldi si avrebbero al momento della pensione se i contributi rimanessero propri e non venissero versati all'Inps
- INPS, ISTAT e INAIL hanno creato la società 3-i Spa insieme spendendo 45 milioni: poltrone subito assegnate ma non si sa cosa faccia
- Naspi, 18 miliardi di spesa ma un buco da oltre 10: chi copre il disavanzo e cosa rischia chi ci conta nei prossimi anni
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra