Dal 2026 lavorare il 25 aprile può significare un guadagno maggiore grazie alle nuove regole sulla detassazione delle festività. L'articolo illustra i calcoli, gli esempi pratici e le insidie fiscali da evitare per ottenere il massimo dai cambiamenti normativi.
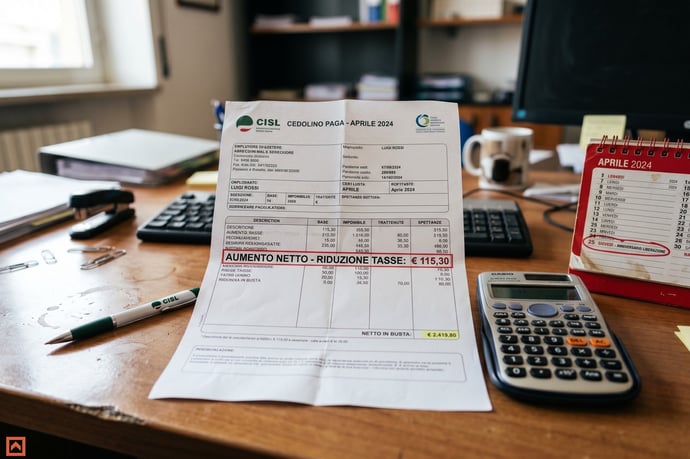
Mai come quest’anno la scelta di lavorare in una giornata festiva può cambiare il proprio stipendio netto. Il cambiamento fiscale che coinvolge il 25 aprile con la nuova aliquota agevolata porta un vantaggio economico immediato e tangibile per molti dipendenti. Ignorare questo aggiornamento significa rinunciare a guadagni che possono fare la differenza nel bilancio familiare mensile. Ma perché questa novità è così significativa? Gli effetti della detassazione rendono la prestazione lavorativa nelle festività una leva strategica per chi vuole massimizzare il proprio reddito.
Dal 2026 infatti la normativa offre un’opportunità concreta: chi presta servizio il 25 aprile potrà ottenere un incremento netto direttamente in busta paga, superando le detrazioni e le classiche trattenute che finora hanno spesso “limato” i benefit dei festivi. Un incentivo fiscale pensato non solo per sostenere la produttività, ma anche per premiare il sacrificio di chi sceglie di lavorare nei giorni simbolo del calendario nazionale.
La novità normativa, caratterizzata da un regime di tassazione agevolata al 15%, promette di riscrivere i calcoli della paga aggiuntiva di aprile. Chi comprenderà e utilizzerà efficacemente queste regole potrà ottenere un reale beneficio economico, differenziandosi da chi non coglie il valore di questa opzione.
La nuova detassazione delle festività: regole, calcoli e differenze di guadagno con esempi concreti
Dal 2026, il lavoro svolto durante la giornata del 25 aprile sarà soggetto a un imponibile fiscale ridotto grazie all’applicazione dell’aliquota sostitutiva del 15%, che ridurrà drasticamente il peso delle trattenute rispetto alle regole standard. Questa misura si applica a tutti i lavoratori dipendenti che operano in Italia e a chi, pur assunto da datori esteri, svolge la propria prestazione lavorativa in territorio italiano. L’incentivo scatta esclusivamente sulla retribuzione (ordinaria e maggiorazione festiva) relativa alla giornata indicata.
L’intervento normativo risponde al bisogno di valorizzare il lavoro svolto nei festivi, allineando la tassazione in modo analogo a quanto avviene già per alcuni premi di produttività e altre indennità particolari.
Regole essenziali per accedere alla detassazione:
- La prestazione deve avvenire effettivamente nella giornata festiva (compresi turni notturni a cavallo tra 24 e 25 o tra 25 e 26 aprile, ricondotti secondo le regole aziendali alla festività stessa).
- Devono essere rispettate tutte le regole in materia di contrattazione collettiva e comunicazione delle presenze.
- Per i lavoratori operanti in smart working o per datori esteri: la prestazione deve avvenire dall’Italia per poter beneficiare della tassazione ridotta.
- L’agevolazione si applica a prescindere dal CCNL di riferimento.
- Retribuzione ordinaria spettante per la giornata
- Maggiorazione per lavoro festivo prevista dal contratto di settore (generalmente tra il 25% e il 50% della retribuzione giornaliera base)
- Altri eventuali premi legati al lavoro straordinario e notturno svolto nella festività
Come avviene il calcolo in pratica:
- Identificazione della quota retributiva spettante per il 25 aprile: è la somma di quanto normalmente si percepirebbe per un giorno lavorato più le maggiorazioni e le voci accessorie.
- Applicazione della tassazione agevolata del 15% su tale quota, calcolando il netto spettante.
- Confronto tra il netto “con detassazione” e quello ordinario sottoposto alle normali aliquote IRPEF, per determinare la differenza di guadagno effettivo.
| Scenario | Lordo Festivo 25/4 | Aliquota IRPEF ordinaria | Netto senza detassazione | Netto con detassazione 15% | Guadagno aggiuntivo |
| Lavoratore 3° livello commercio | 110 € | 27% | 80,30 € | 93,50 € | 13,20 € |
| Turnista settore metalmeccanico | 138 € | 32% | 93,84 € | 117,30 € | 23,46 € |
| Lavoratore 5° livello turismo | 96 € | 23% | 73,92 € | 81,60 € | 7,68 € |
| Addetto GDO full time | 125 € | 31% | 86,25 € | 106,25 € | 20,00 € |
Ogni esempio mostra come la nuova detassazione permetta di trattenere mensilmente una quota di guadagno superiore dal lavoro svolto nei festivi, proporzionata al livello retributivo e allo scaglione contributivo.
Approfondimento: chi può realmente accedere all’agevolazione?
- Lavoratori dipendenti del settore privato e pubblico, con qualsiasi contratto.
- Sia chi svolge attività ordinaria sia chi è impiegato in turni, reperibilità, lavoro straordinario o notturno se compresi nella giornata festiva.
- Chi lavora in smart working per datori italiani o esteri, purché la prestazione sia materialmente svolta dal territorio nazionale.
- Prestazioni svolte all’estero non accedono al beneficio, salvo alcune eccezioni (es. missioni temporanee con rientro documentato secondo le regole di fiscalità internazionale).
- Nel caso di lavoratore impatriato, il beneficio si cumula solo se le condizioni della nuova detassazione e quelle del regime impatriati sono rispettate contestualmente.
- Per i datori esteri privi di stabile organizzazione in Italia, la detassazione va recuperata tramite dichiarazione dei redditi: in questi casi il lavoratore ottiene il vantaggio fiscale direttamente con il Modello Redditi Persone Fisiche.
- Un incremento netto immediato, calcolato alla fonte per chi ha un datore di lavoro italiano.
- Per i dipendenti di aziende estere senza sostituto d’imposta in Italia, la detassazione si ottiene a fine anno ma il vantaggio rimane integrale.
- Scompare il rischio di doppia tassazione sulle quote festivi se si segue la corretta procedura di certificazione della residenza fiscale e si applica la normativa.
- Sotto il regime ordinario, la maggiorazione pagata per lavoro festivo è sottoposta a tassazione IRPEF piena secondo lo scaglione del reddito totale, spesso erodendo oltre un terzo del lordo aggiuntivo in caso di inquadramenti medi e alti.
- Con la nuova detassazione, la quota trattenuta cala drasticamente ed è quindi percepibile nella quasi totalità dal lavoratore.
- L’effetto positivo cresce proporzionalmente all’inquadramento, al carico fiscale complessivo e alla presenza di maggiorazioni per turni, straordinari, notti o ulteriori premi.
Gli errori fiscali più comuni e cosa fare per ottenere il massimo dal nuovo regime fiscale del 25 aprile
Sfruttare la detassazione del 25 aprile richiede attenzione ad alcune procedure e consapevolezza delle insidie più frequenti che possono ridurre o annullare il beneficio previsto. Di seguito vengono illustrati i principali errori e le strategie pratiche per evitarli, assicurando il massimo vantaggio fiscale.
Le casistiche di errore più comuni:
- Mancata comunicazione della presenza festiva all’ufficio paghe: la mancata corretta registrazione del turno lavorato nella festività può impedire l’applicazione della tassazione agevolata in busta paga e costringere il recupero del credito solo tramite dichiarazione dei redditi.
- Dimenticanza di richiedere il certificato di residenza fiscale per chi lavora per datori esteri: l’assenza di tale documento può portare a doppia imposizione e slittamenti nell’ottenimento del netto aggiuntivo.
- Applicazione errata dei calcoli nelle imprese piccole, dove i software paghe a volte non aggiornano tempestivamente i parametri fiscali: è indispensabile verificare che la detassazione venga effettivamente riconosciuta e correttamente liquidata.
- Superamento dei massimali agevolati in presenza di altre detassazioni (es. premi produttività): occorre controllare i limiti fissati per non decadere dal beneficio o incorrere in recuperi fiscali successivi.
- Controllare la corretta annotazione della presenza in busta paga: se si opera in turni notturni a cavallo del 25 aprile, far sempre riferimento alle regole aziendali e contrattuali per il corretto riconoscimento della festività.
- Per chi lavora per datori esteri, conservare la documentazione che attesti lo svolgimento dell’attività in Italia: contratti, comunicazioni di lavoro agile, report di attività con geolocalizzazione possono essere richiesti dall’Agenzia delle Entrate per il riconoscimento del regime.
- Monitorare il rispetto dei limiti di cumulabilità: se si beneficia contemporaneamente di premi produttività o altri istituti soggetti a detassazione, confrontare con precisione il plafond individuale per evitare la perdita dell’agevolazione sul 25 aprile.
- In caso di mancato riconoscimento diretto del beneficio: è possibile recuperare l’importo dovuto tramite il Modello Redditi (quadro RC), allegando i documenti previsti e indicando la quota di reddito soggetta all’aliquota ridotta.
- Mantenere tracciabilità e conservazione di tutta la documentazione: in caso di controlli, è essenziale poter dimostrare la spettanza del beneficio e la modalità di svolgimento della prestazione.
Leggi anche
- Quanto guadagna di più chi lavora il 25 aprile con la nuova detassazione nel 2026: calcoli ed esempi
- Detassazione aumenti contratti CCNL (anche passati) e tasse al 15% festivi: nuovi chiarimenti in circolare 2/E Ade
- Nuova tassazione sul lavoro e bonus a Pasqua e Pasquetta 2026: per chi e come cambia prossimo stipendio. Calcoli ed esempi
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra