Tfr e premio di fedeltà aziendale, quando e come incide sulla liquidazione. Calcolo ed esempi concreti
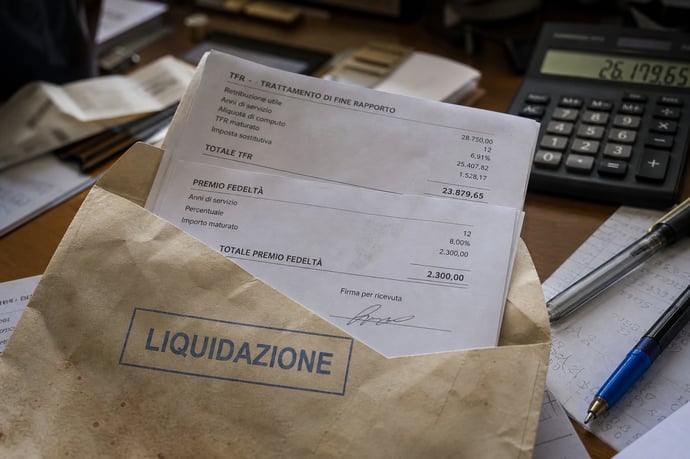
Il TFR e il premio di fedeltà aziendale sono elementi chiave nella liquidazione: approfondiamo la loro natura, le regole di inclusione, i metodi di calcolo, le eccezioni contrattuali e gli orientamenti.
Al termine di un lungo percorso lavorativo nella stessa impresa, il Trattamento di Fine Rapporto si trasforma spesso in quel tesoretto tanto atteso che racchiude anni di dedizione. Nella pratica, molti dipendenti rivolgono l'attenzione esclusivamente alla somma finale, senza approfondire il metodo di calcolo o le singole voci che la compongono. Tuttavia, elementi come il cosiddetto premio fedeltà possono incidere in modo significativo sulla liquidazione spettante. Questa componente, riconosciuta a chi raggiunge determinati traguardi di anzianità come venti o trenta anni di servizio, pone diversi dubbi sia in fase di computo del TFR sia riguardo ai diritti che ne derivano.
Quando e come il premio di fedeltà aziendale modifica l'importo della liquidazione dipende da precisi criteri normativi, interpretazioni giurisprudenziali e dai dettagli dei contratti collettivi applicati. Comprendere il corretto calcolo di queste somme e sapere quando spettano rappresenta un beneficio concreto, evitando il rischio di inesattezze nei conteggi che possono portare a una liquidazione inferiore rispetto a quanto realmente dovuto.
Il premio fedeltà: definizione, natura giuridica e diritti
Il cosiddetto premio fedeltà aziendale rappresenta una somma aggiuntiva che alcune imprese riconoscono ai dipendenti che abbiano raggiunto una determinata anzianità di servizio. Si tratta di una erogazione una tantum che premia la continuità lavorativa e la fedeltà verso l'azienda; viene spesso denominata anche bonus anzianità o premio di lunga permanenza.
Dal punto di vista giuridico, la sua natura non è quella di una liberalità occasionale né di un rimborso spese. Al contrario, secondo la disciplina civilistica e la consolidata giurisprudenza, costituisce una componente della retribuzione connessa e subordinata al rapporto di lavoro prolungato nel tempo, configurandosi come un riconoscimento strettamente correlato alla durata del contratto. L'articolo 2120 del Codice civile stabilisce che fanno parte della base di calcolo del TFR tutte le somme corrisposte in conseguenza del rapporto lavorativo, a meno di rimborsi o esclusioni espresse.
Il diritto all'inclusione di questo premio nel TFR trova ulteriore conferma in numerose sentenze della Corte di Cassazione, nelle quali si afferma che ciò che conta è la ragione giuridica della corresponsione: quando la somma premia la continuità temporale del rapporto, deve essere computata nella retribuzione utile ai fini dell'accantonamento annuale del TFR, a meno che non siano esplicitamente previsti accordi contrari nei contratti collettivi.
Quando e perché il premio fedeltà incide sui calcoli
L'incidenza del premio fedeltà sul TFR nasce dalla sua stretta connessione al rapporto di lavoro. Spesso si suppone, erroneamente, che solo gli emolumenti corrisposti con regolarità periodica incidano sul trattamento di fine rapporto; in realtà, la natura occasionale non si riconduce tanto alla frequenza quanto alla causalità della corresponsione. Se il riconoscimento economico deriva da obiettivi temporali interni al rapporto, come il traguardo dei venti, venticinque o trenta anni, questo bonus non è fortuito, né estraneo alle dinamiche proprie della vita aziendale:
- Una delle domande ricorrenti riguarda l'erogazione una sola volta: secondo la Cassazione non è la ripetizione, ma il fondamento contrattuale e il suo legame con l'anzianità a determinarne l'obbligo d'inclusione nel conteggio della liquidazione.
- L'attribuzione di 3.000 euro al compimento del ventesimo anno di servizio, ad esempio, va sommata alla retribuzione annuale su cui calcolare la quota di TFR relativa a quell'anno specifico, incrementando l'importo complessivo accantonato per il futuro.
- Un errore frequente è considerare questi premi come extra non computabili solo perché corrisposti in via eccezionale; ciò si traduce in una penalizzazione ingiustificata nei confronti del lavoratore che, di fatto, ha diritto a vedere remunerata la propria longevità all'interno dell'organizzazione anche sotto il profilo della liquidazione.
Metodo di calcolo del TFR: retribuzione utile, esempi e ruolo
Negli ultimi decenni la metodologia di calcolo del trattamento di fine rapporto ha subito un'evoluzione rilevante. Oggi, il sistema prevede che, per ciascun anno di anzianità, sia accantonata una quota pari all'ammontare della retribuzione annuale divisa per 13,5. La retribuzione utile include tutte le somme dovute in dipendenza del rapporto, quali salari, superminimi, premi e indennità (ad esclusione dei rimborsi spese e delle somme palesemente occasionali). Facciamo un esempio pratico:
- Un lavoratore, al ventesimo anno di servizio, percepisce una retribuzione lorda di 25.000 euro e, in tale anno, ottiene un premio fedeltà di 3.000 euro. La retribuzione utile ai fini dell'accantonamento TFR di quell'anno sarà pari a 28.000 euro.
- L'accantonamento annuo sarà quindi: 28.000 ÷ 13,5 ˜ 2.074 euro. Rispetto agli anni precedenti il TFR aumenterà per effetto dell'eccezionale riconoscimento.
Il valore accantonato annualmente viene poi rivalutato secondo i coefficienti fissati dalla legge (1,5% fisso più il 75% della crescita ISTAT dei prezzi), assicurando la protezione dall'inflazione nel tempo. Alla cessazione del rapporto, tutte le quote così accantonate e rivalutate andranno a costituire la somma definitiva da liquidare.
Esclusione del premio di fedeltà dal TFR e ruolo dei contratti
Il principio generale dell'inclusione dei premi di fedeltà nel TFR conosce un'unica significativa deroga: quella derivante dalla contrattazione collettiva o dagli accordi aziendali. L'art. 2120 del Codice civile consente di escludere specifiche voci dalla base di calcolo del TFR soltanto se tale volontà è manifestata in forma chiara e inequivocabile nel testo del contratto collettivo applicato:
- Se il CCNL nazionale, territoriale o aziendale prevede esplicitamente l'esclusione del premio fedeltà dal computo per il TFR, il datore di lavoro non sarà obbligato a sommare tali importi alla retribuzione utile.
- In assenza di una disposizione specifica, o se il testo contrattuale risulta ambiguo, prevale la regola generale stabilita dal Codice civile e dal costante orientamento della Cassazione: il premio entra nella base di computo.
- Non sono sufficienti formulazioni vaghe; occorrono formule precise come il premio fedeltà non concorre alla determinazione della retribuzione utile ai fini TFR.
Giurisprudenza e normativa di riferimento
Il quadro normativo di riferimento è l'articolo 2120 del Codice civile, che disciplina i criteri di accantonamento delle quote TFR e la composizione della retribuzione utile. Questo articolo è stato oggetto di varie letture giurisprudenziali, tra cui numerose pronunce della Corte di Cassazione. L'indirizzo costante della Cassazione (ordinanza n. 3625/2020, sentenza n. 16591/2014) stabilisce che il criterio dirimente per l'inclusione di una voce nel TFR è la sua dipendenza dal rapporto di lavoro e la mancanza di carattere del tutto occasionale. Pertanto, le somme corrisposte come premi di fedeltà legati alla sua durata vanno sempre considerate nella retribuzione utile, salvo esclusioni chiare nel contratto collettivo.
La giurisprudenza esclude dal calcolo solo gli emolumenti aventi natura del tutto fortuita e non prevedibile o non collegata in modo ragionevole all'attività lavorativa. Quando manca una volontà esplicita di derogare alla regola generale, il premio deve essere computato dalla base del TFR.
Leggi anche
- Tfr e premio di fedeltà aziendale, quando e come incide sulla liquidazione. Calcolo ed esempi concreti
- Pensioni a 64 anni nel 2027: cosa prevede la proposta di Salvini tenuta in considerazione da Giorgetti e Meloni
- Quando si può diminuire il TFR per salvare posti in azienda e non licenziare secondo 2 nuove sentenze
Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra