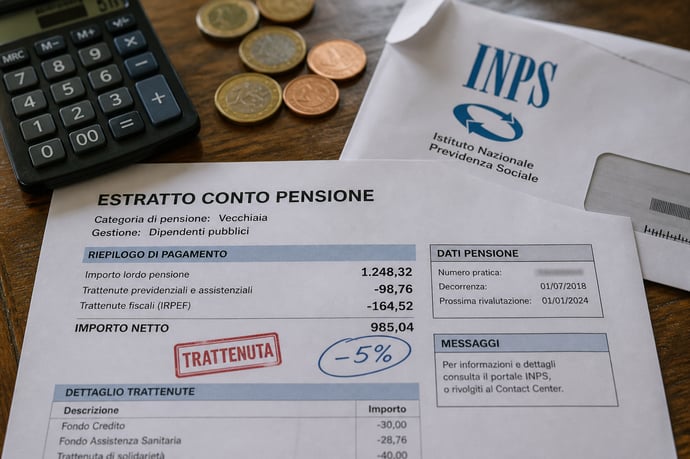
Le novità sulle pensioni tra agosto e settembre portano con sé incertezze: tra ipotesi di tagli, nuove regole in manovra e possibili cambiamenti per i pensionati attuali e futuri, uno scenario in rapida evoluzione.
L’estate 2026 si sta rivelando un periodo decisivo per milioni di pensionati italiani. In queste settimane stanno emergendo, in rapida sequenza, nuove misure e trattenute sugli assegni previdenziali che hanno colto molti di sorpresa. Mentre alcuni si interrogano su come gestire al meglio le pratiche fiscali, altri rischiano di subire tagli e decurtazioni con effetti anche sul lungo periodo. Il quadro si complica ulteriormente a causa di scadenze tecniche imminenti e di una manovra finanziaria in gestazione, che già promette ulteriori cambiamenti e tensioni sul fronte della spesa pubblica e delle regole d’accesso alla pensione.
Alla vigilia di settembre, la pressione sulle famiglie e sui pensionati cresce, sotto la spinta di regole nuove e dettagli tecnici poco noti ma con impatto economico reale. La mancata regolarizzazione di alcune pratiche reddituali, un problema che interessa una platea ampia, può tradursi in perdite importanti, anche definitive, delle integrazioni e dei benefit accessori. Parallelamente, crescono i timori per aumenti automatici dell’età pensionabile e la progressiva riduzione delle vie di uscita flessibile, che rischiano di pesare soprattutto sulle generazioni future.
Il valore delle informazioni tecniche affidabili oggi è particolarmente elevato e l’esperienza maturata negli ultimi anni invita a non sottovalutare errori comuni o ritardi burocratici. Nel prossimo trimestre, le decisioni individuali e collettive assumeranno un’importanza maggiore che mai, anche alla luce del dibattito acceso tra rigore finanziario e misure sociali nel cantiere della Legge di Bilancio 2027. Tutto ciò, mentre i dati ufficiali rivelano una spesa pensionistica italiana ai massimi in Europa, sottolineando l’urgenza di un equilibrio sostenibile tra tutela dei diritti acquisiti e adeguamento alle nuove esigenze demografiche.
Pensioni 2026-2027: Tagli, Trattenute, Scadenze e Rischi per i Pensionati
Le mensilità di agosto e settembre 2026 sono segnate da una serie di interventi che incidono direttamente sul reddito di decine di migliaia di pensionati. Comprendere come funzionano le trattenute, le scadenze per la regolarizzazione reddituale e i rischi per chi è in posizione irregolare è cruciale per minimizzare perdite e agire correttamente.
Taglio del 5% per chi non presenta il modello RED
L’Istituto Nazionale di Previdenza Sociale (INPS) ha comunicato un taglio del 5% sulle somme accessorie per oltre 50.000 pensionati che non hanno presentato la documentazione reddituale richiesta per il 2022 entro i termini. Questo meccanismo, poco noto e spesso sottovalutato, si traduce in una decurtazione automatica sugli assegni già dalla mensilità di agosto. La misura interessa in particolare chi percepisce integrazioni al minimo, quattordicesima o maggiorazioni sociali.
Le scadenze chiave:
- 15 settembre 2026: termine ultimo per sanare la posizione reddituale relativa al 2022.
- Dopo tale data, il rischio è la revoca definitiva di tutte le somme aggiuntive.
Inoltre, dopo le trattenute del 5% dell'assegno che, nei mesi di luglio e agosto, si prospettano nuovi possibili "tagli". Dopo aver completato la verifica dei redditi, l’Inps ha infatti individuato le eventuali somme corrisposte in eccedenza rispetto a quanto effettivamente spettante, per la quattordicesima degli statali e per le pensioni ai superstiti. Il debito potrà essere recuperato attraverso trattenute pari a un quinto della pensione, salvaguardando il trattamento minimo, e il piano potrà essere articolato in fino a 60 rate, come ben chiarito dal messaggio Inps n. 2608 dell’11 agosto 2026.
Recupero in rate di quattordicesima e bonus 154,94 euro
Parallelamente al taglio del 5%, per coloro che hanno percepito la quattordicesima o il bonus da 154,94 euro in via provvisoria e sono risultati successivamente non aventi diritto parte da agosto il recupero tramite trattenute:
- 12 rate per il bonus 154,94 euro
- 24 rate per la quattordicesima.
Trattenuta doppia per recuperi IRPEF da 730
Ai pensionati che hanno trasmesso il modello 730 dopo maggio 2026, l’INPS applicherà una doppia trattenuta nel mese di settembre. Ciò consente di rispettare l’obbligo di completare tutti i versamenti IRPEF dovuti entro novembre, recuperando le quote sia di agosto che di settembre. Gli interessi di rateizzazione applicati sono dello 0,33% mensile, un dettaglio spesso trascurato ma non trascurabile nel computo finale delle somme poste a carico del pensionato.
Sequenza temporale dei conguagli 730:
- Settembre-Novembre 2026: arrivo dei conguagli per chi ha presentato tardi la dichiarazione dei redditi
- Le rate possono essere di importo rilevante, specie per chi ha più trattamenti o crediti/debiti elevati
- ignorare le comunicazioni dell’INPS;
- confondere la scadenza per il modello RED con altre pratiche fiscali;
- non pianificare la copertura finanziaria per le trattenute continuative.
Misure in discussione nei prossimi mesi per la Manovra Finanziaria 2027
Sul tavolo del Governo e del Parlamento sono già in fase di analisi nuove ipotesi per il sistema pensionistico, tenendo conto della necessità di contenere la spesa che, con un valore pari al 16% del Prodotto Interno Lordo (PIL), rappresenta una delle incidenze più elevate in Europa. Un dato che pone l’Italia immediatamente dietro la Grecia nell’area euro.Le principali contromisure allo studio comprendono:
- Rinnovo delle rivalutazioni straordinarie delle pensioni minime: senza nuove coperture, dal 2027 resterà solo la rivalutazione ordinaria legata all’inflazione (con un rischio concreto di perdita del potere d’acquisto per oltre 2,6 milioni di beneficiari).
- Riduzione/razionalizzazione delle detrazioni e agevolazioni fiscali: Tema altamente controverso, riguarda oltre 600 voci tra detrazioni, deduzioni e crediti d’imposta. Per ogni misura finanziata occorre individuare tagli selettivi, spesso a danno delle categorie fragili.
- Proroga delle aliquote agevolate al 5% legate a premi di produttività e rinnovi contrattuali.
- Estensione della flat tax incrementale per autonomi e partite IVA.
- Riduzione selettiva dei tributi locali quali il bollo auto, vincolata però alla sostenibilità ambientale e finanziaria.
Scenari Futuri e Nuove Regole: Novità in Manovra, Età Pensionabile ed Effetti sulla Prossima Generazione
L’autunno 2026 e la primavera 2027 saranno segnati da scelte legislative che cambieranno, in modo forse definitivo, le regole del pensionamento in Italia. Il prossimo Documento programmatico di bilancio e la nuova Legge di Bilancio potrebbero sia prevedere conferme che novità profonde su accesso e importo dell’assegno previdenziale.
Meccanismo automatico di innalzamento dell’età pensionabile
Dal 1° gennaio 2027, l’età di vecchiaia salirà in automatico a 67 anni e un mese, per raggiungere i 67 anni e tre mesi nel 2028. Tale dinamica non dipende da scelte discrezionali del Governo di turno, ma è prevista dalla normativa. L’adeguamento è legato all’incremento della speranza media di vita registrato dall’ISTAT. Un errore comune, anche fra gli addetti ai lavori, consiste nel ritenere che ogni modifica futura sia soggetta a decisioni politiche contingenti, quando invece il meccanismo è stabilito da tempo e difficilmente reversibile.
| Anno | Età Pensionabile |
| 2026 | 67 anni |
| 2027 | 67 anni e 1 mese |
| 2028 | 67 anni e 3 mesi |
Un’altra conseguenza dell’incremento dell’età legale è la fine delle forme di uscita anticipata flessibile introdotte negli ultimi anni, come Quota 103 e Opzione Donna. Dovrebbe restare, al momento, esclusivamente l’APe Sociale, che limita la possibilità di pensionamento anticipato alle categorie fragili o a chi svolge lavori particolarmente gravosi.
Il nodo delle pensioni contributive pure
Per i lavoratori soggetti interamente al sistema contributivo, ovvero coloro che hanno iniziato a versare contributi dal 1° gennaio 1996 (la cosiddetta “contributiva pura”), la soglia di accesso senza penalizzazioni è fissata a 71 anni. Tuttavia, l’accesso effettivo potrebbe slittare ulteriormente, soprattutto per chi ha carriere discontinue o intervalli di inattività. Un problema che interessa milioni di giovani e rischia di produrre un vero e proprio “buco generazionale” nella prospettiva previdenziale.
Le stime degli enti previdenziali mostrano come già oggi oltre 1 giovane su 4 rischia di non raggiungere adeguati requisiti minimi per maturare una pensione dignitosa secondo gli standard attuali. Questo accade perché i periodi di lavoro non coperti da contribuzione rallentano l’accumulo, spostando l’età reale di uscita anche ben oltre i 71 anni regolamentari.
Ipotesi di nuova “quota flessibile” dal 2027
Sono in corso valutazioni sull’introduzione di una nuova modalità anticipata di uscita dal lavoro (definita “quota flessibile”). Questa soluzione, invocata da tempo dai sindacati, coniugherebbe l’accesso anticipato a penalizzazioni sull’assegno (ad esempio, riduzione del 2% annuo) affinché il sistema rimanga sostenibile. Per le categorie di lavori particolarmente intensi è previsto il congelamento almeno temporaneo degli aumenti della soglia anagrafica.
Confronto tra regole attuali e possibili novità:
| Regola | 2026 | Dal 2027 |
| Età vecchiaia | 67 anni | 67 anni e 1-3 mesi |
| Pensione anticipata (uomini) | 42 anni e 10 mesi | 43 anni e 1 mese |
| Quota 103 | Sì | No |
| Opzione Donna | Sì | No |
| Nuova quota flessibile | No | Ipotesi in discussione |
| APe Sociale | Sì | Sì |
L’impatto generazionale e i rischi per il futuro
La tendenza dell’ultimo decennio, confermata dalla bozza della Manovra Finanziaria 2027, è di garantire la stabilità dei conti pubblici a scapito di una progressiva riduzione delle tutele accessorie e di un innalzamento graduale dei criteri d’accesso alle pensioni. Il tasso di sostituzione tra pensione e ultimo reddito da lavoro tende a ridursi specie per chi ha avuto una carriera discontinua o lavori a basso valore contributivo.
Per la nuova generazione lavorativa ciò comporta la necessità di:
- Progettare attentamente carriere e periodi di disoccupazione, per non veder slittare eccessivamente il traguardo previdenziale;
- Verificare con simulazioni periodiche la propria posizione contributiva all’INPS;
- Evitare errori di pianificazione che possono rendere impossibile l’accesso ai requisiti minimi nei tempi desiderati.

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra