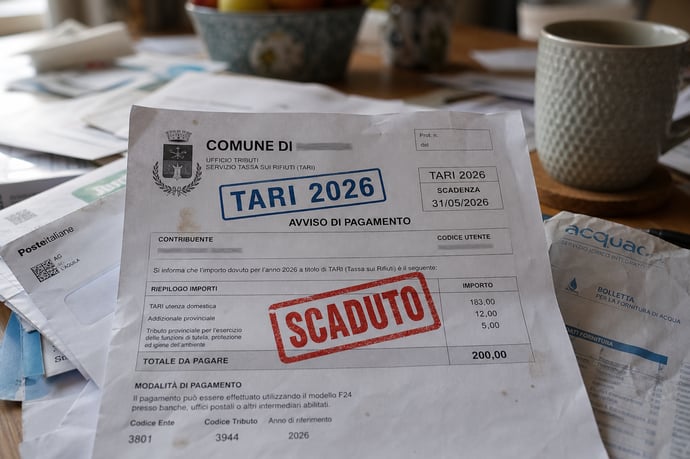
Tari 2026 non pagata entro il 30 giugno: chi rischia davvero tra scadenze diverse, particolarità dei Comuni, casi di obbligo o meno, e le possibilità di versamento tardivo senza sanzioni.
Molti italiani sono convinti di aver mancato un termine imprescindibile per il pagamento della tassa sui rifiuti, Tari. Ogni anno, migliaia di cittadini si affrettano ad adempiere agli obblighi fiscali entro il 30 giugno, animati dall’ansia collettiva di un “tax day” su scala nazionale. L’idea diffusa che il 30 giugno sia la data limite anche per la TARI deriva dal meccanismo mentale che lega diverse scadenze fiscali, prima su tutte quella dell’IRPEF, allo stesso periodo, generando un effetto domino tra contribuenti e facendo apparire alcune date come invalicabili.
Questa percezione è in gran parte errata: il 30 giugno, per la tassa rifiuti, non rappresenta un obbligo universale. Nessuna normativa statale impone a tutti i cittadini italiani di rispettare questa scadenza: la tempistica varia di Comune in Comune, e per molti utenti l’allarme legato alla scadenza di giugno è privo di fondamento. Chi rischia davvero? Soltanto chi vive in territori dove quella data è stata ufficialmente comunicata dall’ente locale come termine di pagamento e solo in assenza di successive comunicazioni di tolleranza o proroga.
Comprendere le regole locali, conoscere la fonte ufficiale della propria scadenza, identificare i veri criteri di rischio e smentire i luoghi comuni permette di tutelare i propri interessi e, soprattutto, di evitare errori di valutazione e inutili sanzioni.
La chiave è passare dalla paura irrazionale alla chiarezza operativa, perché le conseguenze variano enormemente da situazione a situazione:
- Non tutti erano tenuti a pagare entro il 30 giugno;
- Diversi Comuni hanno già previsto proroghe o moratorie senza punire chi paga con qualche settimana di ritardo;
- Gli errori della macchina amministrativa incidono sulla legittimità della richiesta di versamento.
Scadenze TARI 2026: differenze tra Comuni, casi particolari e le vere tempistiche senza sanzioni
La tassa sui rifiuti (TARI) è una delle più localizzate tra i tributi italiani: ciascun Comune determina autonomamente scadenze e modalità di pagamento. Non esiste, quindi, una data uniforme su tutto il territorio nazionale. Questa realtà smentisce l’idea di una scadenza fiscale sincronizzata con il 30 giugno in tutti i Comuni. La sola regola generale prevista sul piano legislativo è che almeno una rata (quella finale, tipicamente il saldo) cada dopo il 30 novembre.I motivi di questa frammentazione sono sia storici che tecnici: ogni Comune approva un proprio Piano Economico-Finanziario (PEF) del servizio rifiuti, spesso in base all’andamento di spese, ricavi e novità normative. Questo si riflette su tariffe e scadenziari.
Alcune città emblematiche per mostrare la varietà del calendario TARI 2026:
- Torino: cinque rate. La prima scade il 30 maggio; il saldo finale è fissato per il 16 dicembre.
- Roma: suddivisione in più acconti, con prima rata già scaduta al 31 marzo.
- Catania: rata unica al 30 giugno, ma dichiarata dallo stesso Comune come "non perentoria".
Anno 2026: confusione straordinaria per effetto delle riforme
Nel 2026 l’incertezza sulle tempistiche di pagamento si è accentuata a causa di:
- Posticipi normativi che hanno ritardato l’approvazione delle tariffe;
- Adozione generalizzata del bonus sociale con l’obbligo di incrocio dei dati INPS/ISEE prima della stampa degli avvisi;
- Ritardi tecnici nella consegna dei bollettini, spesso legati a problemi amministrativi dei fornitori postali.
Un esempio concreto è rappresentato dagli avvisi diffusi negli ultimi giorni da amministrazioni tra cui Pesaro e Fiumicino (fonte: comunicati Aspes S.p.A. e Comune di Fiumicino). Nel testo viene chiarito che:
- La scadenza originaria “non è da intendersi come termine perentorio”;
- Chi riceverà tra luglio e agosto l’avviso di pagamento, resterà comunque esente da penalità, a condizione di saldare l’importo appena ricevuta la comunicazione;
- Il termine utile in molte località si è spostato tra metà e fine luglio.
| Comune | Rata 1 | Rata 2 | Rata 3 | Saldo |
| Torino | 30 maggio | 16 agosto | 16 ottobre | 16 dicembre |
| Roma | 31 marzo | 16 giugno | 16 settembre | 16 dicembre |
| Catania | 30 giugno (non perentorio) | - | - | 20 dicembre |
| Pesaro | 30 giugno (proroga 20 luglio) | 16 agosto | 16 ottobre | 16 dicembre |
| Cerignola | 30 giugno | 31 luglio | 30 settembre | 20 dicembre |
Come scoprire la scadenza giusta e cosa fare in assenza di avvisi:
- Verificare eventuali comunicazioni ricevute via posta, email certificata (PEC) o tramite i portali online predisposti dal proprio Comune;
- Consultare la sezione tributi del sito istituzionale municipale: qui vengono pubblicati calendari ufficiali, modalità di pagamento, possibili deroghe;
- Registrarsi alle piattaforme telematiche quali lo Sportello Telematico Ufficio Tributi, Linkmate o aree riservate curate dalle società locali di riscossione (es. Soris a Torino);
- In caso di mancata ricezione degli avvisi cartacei, sollecitare direttamente l’Ufficio Tributi – spesso reperibile anche via email o telefono – per ottenere indicazioni personalizzate e documentazione aggiornata.
Come versare dopo la scadenza: chi può, come farlo, errori da evitare e quando non c’è obbligo di pagamento
Pagare oltre la data comunicata dal Comune non comporta automaticamente una penalità, soprattutto nel 2026, vista la situazione eccezionale dei ritardi amministrativi e delle nuove normative sulla tariffa e i bonus sociali.
Chi ha effettivamente superato la scadenza formale (ad esempio, chi paga dopo il 20 luglio in Comuni dove era previsto questo margine) è soggetto al cosiddetto ravvedimento operoso:
- Entro 14 giorni dal termine: sanzione ridotta dello 0,1% per ogni giorno di ritardo;
- Fino a 30 giorni: sanzione al 1,5% dell’importo dovuto;
- Oltre trenta giorni e fino a un anno: sanzione 15%;
- Oltre l’anno: si applica la sanzione piena del 30%.
Il pagamento in ritardo può essere effettuato:
- Tramite il modello F24, utilizzando i codici tributo TEFA, TEFN, TEFZ e indicando l’anno di riferimento;
- Oppure tramite il canale pagoPA accessibile dal portale tributi del proprio Comune;
- In alternativa, presentandosi agli sportelli abilitati (poste, banche, agenzie di riscossione convenzionate).
- Credere di essere esenti solo perché non si è ricevuta la comunicazione cartacea;
- Confondere le scadenze nazionali riferite a IRPEF o IVA con quelle di competenza comunale;
- Dimenticare che le amministrazioni spesso concedono facilmente proroghe o rateizzazioni anche dopo la data richiesta;
- Pagare importi diversi o errati rispetto agli avvisi ufficiali (sempre verificare possibili conguagli o compensazioni di bonus recente);
- Trascurare di aggiornarsi sulle circolari e le news pubblicate dal Comune nelle sezioni dedicate.
- Per chi ha ricevuto comunicazione di esclusione (ad esempio, per dismissione/occupazione dell’immobile, o trasferimento di residenza opportunamente dichiarato);
- Per soggetti integralmente coperti da bonus sociale rifiuti, quando il Comune ha già trasmesso un avviso annullato o rettificato per compensare l’agevolazione spettante;
- Quando la persona si ritrova nella categoria dei non tenuti secondo le regole locali (ad esempio, esercenti attività stagionali cessate prima del periodo d’imposta o soggetti con immobili oggetto di demolizione già comunicata agli uffici).
- In molti Comuni – tra cui Catania, Torino, Pesaro – basta presentare richiesta motivata (ISEE basso, perdita lavoro, importi inusuali rispetto agli anni scorsi);
- I beneficiari del bonus sociale rifiuti (ISEE inferiore a € 9.530, o nuclei con almeno 4 figli e soglia = € 20.000) possono ottenere riduzioni fino al 25% e pagamento dilazionato su più mesi;
- Ogni amministrazione locale pubblica bandi e modulistica aggiornata nella parte "agevolazioni e riduzioni" del proprio portale tributi.
Leggi anche
- Tari 2026 non pagata al 30 Giugno: chi non aveva l'obbligo pur credendolo e chi e come può versare in ritardo
- Bonus TARI 2026 con sconto del 25%: esiste dal marzo 2025 ma meno di 1 italiano su 10 sa di averlo
- TARI calcolata sui muri invece che sullo spazio dove vivi: il meccanismo del catasto che fa pagare il 20% in più a milioni di italiani


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra